


Renteninformation auf Föhr: Experte erklärt die Regeln
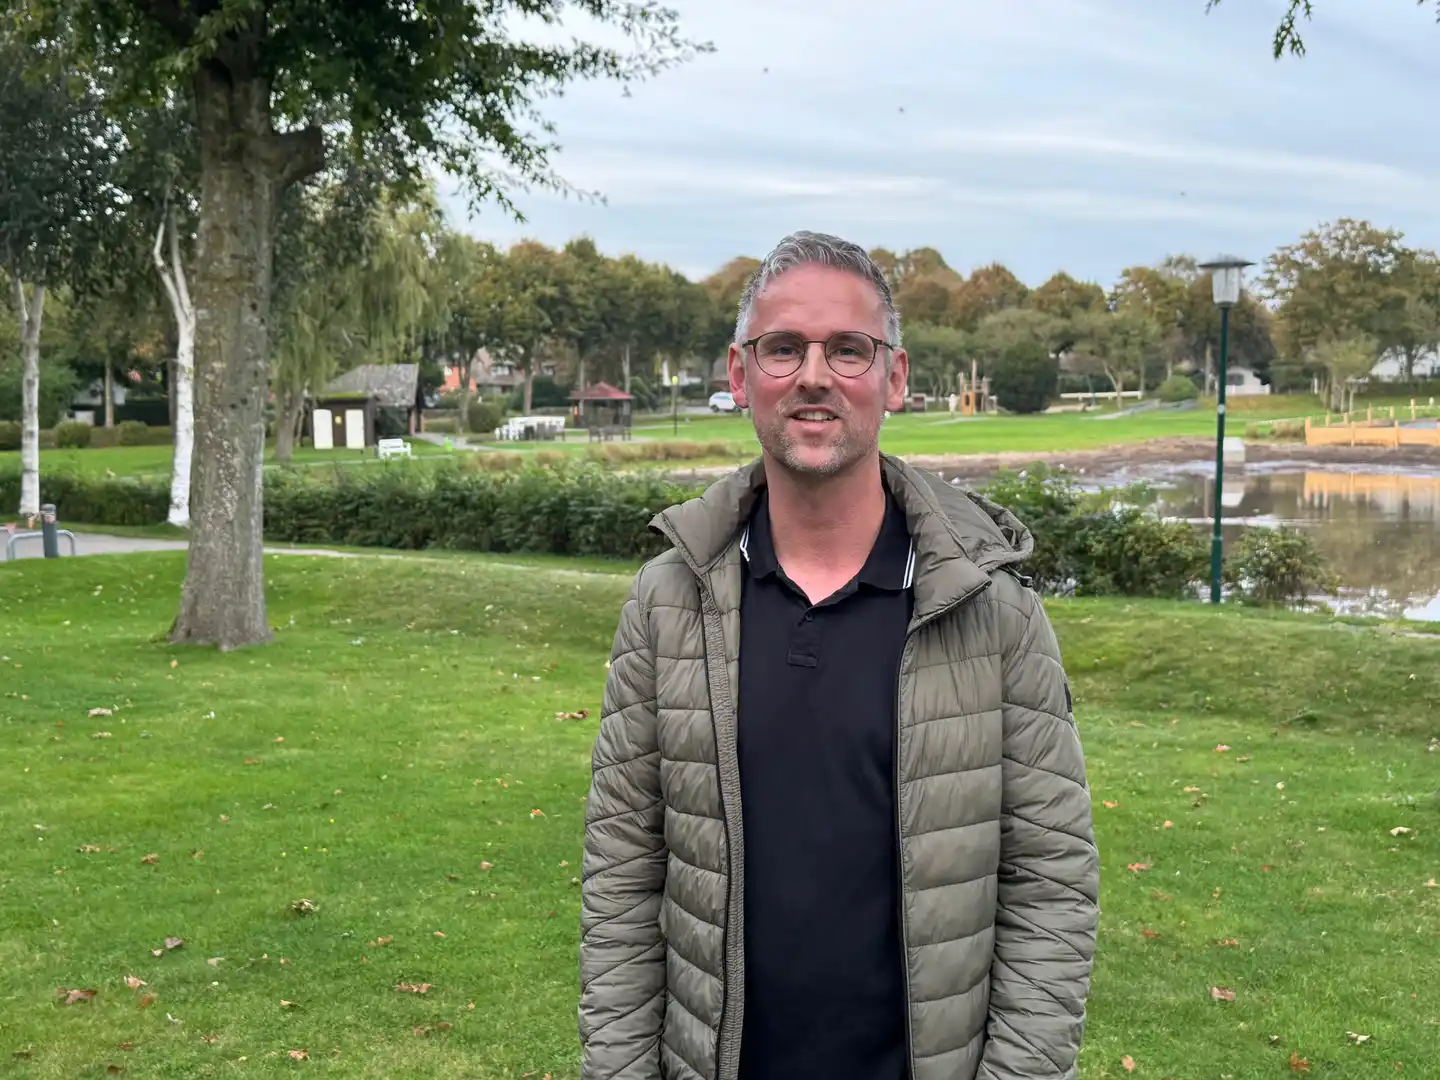
Wann kann ich in Rente gehen und wie viel darf ich hinzuverdienen? Rentenexperte Christian Schultz beantwortete beim Informationsnachmittag im Haus des Gastes in Nieblum zahlreiche Fragen rund um die gesetzliche Rente. Foto: Stefan Gaul

Früher in Rente, 2.000 Euro steuerfrei dazuverdienen? Rentenexperte erklärt, was 2026 wirklich gilt
Wann kann ich endlich in Rente gehen? Was kostet es mich, wenn ich früher aufhöre? Und wie viel darf ich neben meiner Rente noch verdienen? Fragen wie diese beschäftigen viele Menschen – auch auf Föhr. Bei einem Informationsnachmittag im Haus des Gastes in Nieblum gab Rentenexperte Christian Schultz Antworten und erklärte, welche Veränderungen das Jahr 2026 mit sich bringt. Besonders eine neue Regelung könnte für viele ältere Arbeitnehmer interessant sein.
Für viele Menschen ist der Renteneintritt einer der wichtigsten Schritte im Leben. Doch wer sich mit dem deutschen Rentensystem beschäftigt, merkt schnell, dass es auf zahlreiche persönliche Faktoren ankommt. Wann darf ich in den Ruhestand? Muss ich Abschläge hinnehmen? Und was passiert, wenn ich aus gesundheitlichen Gründen nicht mehr arbeiten kann? Genau um diese und weitere Fragen ging es bei der Veranstaltung „Aktuelles zur Rente 2026“, zu der der SoVD-Ortsverband Föhr-Amrum gemeinsam mit den LandFrauen Insel Föhr ins Haus des Gastes in Nieblum eingeladen hatte.
Als Referent war Christian Schultz zu Gast. Er informierte über die gesetzliche Altersrente, Erwerbsminderungsrenten, Hinzuverdienstmöglichkeiten und aktuelle Entwicklungen in der Rentenpolitik. Anschließend konnten die Besucher ihre persönlichen Fragen stellen. Im Gespräch mit Inselradio Föhr machte Schultz deutlich, dass es dabei vor allem um individuelle Lebenssituationen ging.

Wann kann ich in Rente gehen? Diese Frage beschäftigt die Menschen besonders
„Meistens, auch heute, sind es natürlich Fragen zum individuellen Renteneintritt“, berichtete Schultz nach der Veranstaltung. Besonders häufig gehe es um Menschen, die bereits viele Versicherungsjahre gesammelt haben und nun wissen möchten, wann sie tatsächlich in den Ruhestand wechseln können. Ein typisches Beispiel sei jemand, der bereits 45 Versicherungsjahre erreicht hat und kurz vor der Rente noch arbeitslos wird.
Eine pauschale Antwort auf die Frage nach dem richtigen Renteneintrittsalter gibt es allerdings nicht. Entscheidend sind unter anderem das Geburtsjahr, die zurückgelegten Versicherungszeiten und persönliche Voraussetzungen wie eine anerkannte Schwerbehinderung. Auch Zeiten der Arbeitslosigkeit können eine Rolle spielen. Wer mindestens 45 anrechenbare Versicherungsjahre erreicht, kann unter bestimmten Voraussetzungen früher und ohne Abschläge in Rente gehen. Allerdings bedeutet das nicht, dass ein Renteneintritt zu jedem beliebigen Zeitpunkt möglich ist. Die Altersgrenzen hängen vom Geburtsjahr ab.
Schultz berichtete von einem Besucher, der bereits 45 Versicherungsjahre zusammenhatte und deshalb abschlagsfrei früher in Rente gehen könnte. Dieser hatte überlegt, noch früher aufzuhören. Nachdem deutlich geworden sei, welche finanziellen Einbußen damit verbunden wären, habe er seine Überlegungen allerdings noch einmal überdacht. Denn wer eine vorgezogene Altersrente mit Abschlägen in Anspruch nimmt, muss grundsätzlich mit einer dauerhaften Kürzung rechnen. Pro Monat, den die Rente vorzeitig beginnt, beträgt der Abschlag 0,3 Prozent. Bei einem Rentenbeginn drei Jahre vor der maßgeblichen Altersgrenze wären das beispielsweise 10,8 Prozent. Ob ein früherer Ruhestand finanziell möglich ist, hängt nach Einschätzung des Experten immer von der persönlichen Situation ab. Neben der gesetzlichen Rente können beispielsweise das Einkommen des Partners, private Rücklagen oder weitere Einkünfte entscheidend sein.
Rentenplus 2026: So viel mehr Geld gibt es seit Juli
Eine bereits wirksame Veränderung betrifft die Höhe der gesetzlichen Rente. Zum 1. Juli 2026 wurden die Renten in Deutschland um 4,24 Prozent angehoben. Die jährliche Rentenanpassung orientiert sich insbesondere an der Entwicklung der Löhne. Steigen die Bruttolöhne der Beschäftigten, wirkt sich das grundsätzlich auch auf die Renten aus.
Schultz erklärte das anhand eines einfachen Beispiels: Wer zuvor 1.000 Euro monatliche Bruttorente erhalten hat, bekommt durch die Anpassung um 4,24 Prozent nun 1.042,40 Euro. Das entspricht einem Plus von 42,40 Euro im Monat. Wichtig ist allerdings, dass es sich dabei um Bruttobeträge handelt. Wie viel tatsächlich auf dem Konto ankommt, hängt unter anderem von den individuellen Abzügen für Kranken- und Pflegeversicherung sowie einer möglichen Steuerpflicht ab.
Neben der Altersrente arbeiten: Wie viel darf man hinzuverdienen?
Ein weitverbreiteter Irrtum hält sich nach wie vor: Wer bereits Altersrente bezieht, dürfe nur einen begrenzten Betrag hinzuverdienen, ohne dass die Rente gekürzt wird. Diese Einschränkung gilt für Altersrenten inzwischen nicht mehr. Seit 2023 gibt es auch bei vorgezogenen Altersrenten keine Hinzuverdienstgrenze mehr. Das bedeutet: Wer beispielsweise mit 63 Jahren eine vorgezogene Altersrente bezieht und gleichzeitig weiterarbeitet, muss allein wegen seines zusätzlichen Arbeitsverdienstes keine Kürzung der Altersrente befürchten.
Allerdings können zusätzliche Einkünfte Auswirkungen auf die Steuerlast und gegebenenfalls auf Sozialversicherungsbeiträge haben. Die Abschläge einer vorzeitig begonnenen Altersrente entfallen durch die Weiterbeschäftigung ebenfalls nicht automatisch.
Die neue Aktivrente: Bis zu 2.000 Euro monatlich steuerfrei verdienen
Besonders interessant ist eine Neuerung, die seit dem 1. Januar 2026 gilt: die sogenannte Aktivrente. Sie soll Menschen einen finanziellen Anreiz bieten, auch nach Erreichen der gesetzlichen Regelaltersgrenze weiterzuarbeiten. Unter den gesetzlichen Voraussetzungen können dabei bis zu 2.000 Euro Arbeitslohn pro Monat steuerfrei bleiben.

Schultz betonte im Interview vor allem zwei Punkte: Die Steuervergünstigung gilt erst nach Erreichen der persönlichen Regelaltersgrenze und sie ist an eine begünstigte sozialversicherungspflichtige Beschäftigung gebunden. Für selbstständige Tätigkeiten gilt die Regelung nicht. Wer bereits mit 63 Jahren vorzeitig in Rente geht und weiterarbeitet, kann deshalb nicht automatisch von der Aktivrente profitieren. Erst mit Erreichen der maßgeblichen Regelaltersgrenze kommt die Steuerbefreiung infrage. Wichtig ist außerdem: Steuerfrei bedeutet nicht automatisch sozialabgabenfrei. Die jeweils geltenden Beiträge zur Kranken- und Pflegeversicherung können weiterhin anfallen.
Wenn die Gesundheit nicht mehr mitspielt: Erwerbsminderungsrente bleibt ein großes Thema
Neben dem Renteneintrittsalter beschäftigte die Besucher in Nieblum besonders die Frage, was passiert, wenn eine Erkrankung das weitere Berufsleben unmöglich macht. „Was auch heute wieder auf Föhr durchgeklungen ist, ist, wenn Menschen dann krankheitsbedingt Probleme haben und deswegen vielleicht früher in Rente gehen müssen“, berichtete Schultz. Dabei ist zwischen voller und teilweiser Erwerbsminderung zu unterscheiden. Wer aus gesundheitlichen Gründen auf dem allgemeinen Arbeitsmarkt auf nicht absehbare Zeit weniger als drei Stunden täglich arbeiten kann, erfüllt grundsätzlich die medizinischen Voraussetzungen für eine volle Erwerbsminderungsrente. Wer noch mindestens drei, aber weniger als sechs Stunden täglich arbeiten kann, gilt grundsätzlich als teilweise erwerbsgemindert. Ob tatsächlich ein Rentenanspruch besteht, hängt allerdings auch von den versicherungsrechtlichen Voraussetzungen und der Prüfung durch die Deutsche Rentenversicherung ab.
Auch bei einer Erwerbsminderungsrente ist eine Beschäftigung nicht grundsätzlich ausgeschlossen. Allerdings gelten hier – anders als bei der Altersrente – weiterhin besondere Hinzuverdienstgrenzen. Außerdem muss die ausgeübte Tätigkeit zum festgestellten gesundheitlichen Leistungsvermögen passen. Schultz verwies darauf, dass beispielsweise bei einer vollen Erwerbsminderungsrente eine geringfügige Beschäftigung möglich sein kann, sofern die gesundheitlichen Voraussetzungen weiterhin erfüllt bleiben. Entscheidend ist deshalb nicht allein die Höhe des Verdienstes, sondern auch der zeitliche Umfang der Arbeit.
Für Menschen, die nach einer Erkrankung ihre Belastbarkeit testen möchten, gibt es zudem die Möglichkeit einer Arbeitserprobung. Unter bestimmten Voraussetzungen kann dabei für einen begrenzten Zeitraum eine umfangreichere Tätigkeit aufgenommen werden, ohne dass allein dadurch sofort der Rentenanspruch entfällt. Solche Schritte sollten jedoch vorher mit der Rentenversicherung abgestimmt werden.
Rentenreformen: Noch viele Fragen offen
Auch die Zukunft des Rentensystems war Thema des Informationsnachmittags. Über mögliche Reformen wird politisch intensiv diskutiert. Schultz machte allerdings deutlich, dass zwischen angekündigten Veränderungen und bereits geltendem Recht unterschieden werden muss. Zum Zeitpunkt der Veranstaltung waren zahlreiche Vorschläge noch nicht abschließend entschieden. Schultz verwies auf weitere politische Ankündigungen und erwartete Informationen zu einem Rentenpaket. Für Versicherte bedeutet das: Nicht jede diskutierte Reform führt automatisch zu einer Änderung ihrer persönlichen Rentenansprüche. Entscheidend ist, welche Regelungen tatsächlich beschlossen werden und wann sie in Kraft treten.
Rentenunterlagen prüfen: Warum man nicht bis kurz vor dem Ruhestand warten sollte
Eine besonders wichtige Empfehlung hatte Schultz für alle Menschen – unabhängig davon, ob sie bereits kurz vor der Rente stehen oder noch viele Berufsjahre vor sich haben. Wer wissen möchte, welche Ansprüche bereits bestehen, sollte seine Rentenunterlagen regelmäßig überprüfen.
Die jährliche Renteninformation bietet einen ersten Überblick über die bisher erworbenen Ansprüche und die voraussichtliche Rentenhöhe. Ausführlichere Angaben enthält die Rentenauskunft, die Versicherte grundsätzlich ab dem 55. Lebensjahr regelmäßig erhalten. Darin sind unter anderem die gespeicherten Versicherungszeiten und mögliche Rentenbeginne aufgeführt. Besonders wichtig ist der sogenannte Versicherungsverlauf. Denn nicht immer sind sämtliche Zeiten vollständig erfasst. Dazu können beispielsweise Ausbildungszeiten, Schul- und Studienzeiten oder andere rentenrechtlich relevante Abschnitte gehören. Wer Lücken entdeckt oder sich bei einzelnen Angaben unsicher ist, sollte nach Ansicht des Experten möglichst früh handeln. „Sofort“, antwortete Schultz auf die Frage, ob man mit einer Überprüfung bis kurz vor dem Renteneintritt warten sollte. Auch jüngere Versicherte könnten bereits eine Kontenklärung bei der Deutschen Rentenversicherung beantragen.
Der wichtigste Rat des Experten: Persönlich beraten lassen
Am Ende des Gesprächs mit unserer Redaktion hatte Christian Schultz noch einen ganz praktischen Tipp. Wer beim Thema Rente nur eine einzige Sache erledigen möchte, sollte sich um eine persönliche Beratung kümmern. Denn ob früherer Rentenbeginn, mögliche Abschläge, fehlende Versicherungszeiten oder die Kombination aus Rente und Erwerbstätigkeit: Viele Fragen lassen sich erst dann zuverlässig beantworten, wenn die persönliche Versicherungsbiografie berücksichtigt wird. Der Informationsnachmittag in Nieblum machte deutlich, dass die gesetzliche Rente für viele Menschen weiterhin ein komplexes Thema ist. Gleichzeitig zeigte die Fragerunde, wie groß der Bedarf an verständlichen Informationen und individueller Beratung ist.
Weitere Informationen, Rentenunterlagen und Beratungsmöglichkeiten bietet die Deutsche Rentenversicherung.


-

Weekend Beatz
Weekend Beatz – Der perfekte Sound zum Start ins Wochenende. Mit guter Musik, Partyhits und aktuellen Veranstaltungstipps von der Insel Föhr.
close Am meisten aufgerufen
Einbrüche auf Föhr: Polizei hat Tatverdacht nach September-Serie – erneut Bistro betroffen
Schwere Verletzung bei Fußballspiel auf Föhr: Rettungshubschrauber landet auf dem Spielfeld
Flugplatz Wyk: Das steckt hinter dem Millionen-Plan der Investoren

Landbäcker in Borgsum schließt Ende Oktober – Zukunft der Traditionsbäckerei auf Föhr offen
Kellerbrand in Wyk: Rauchmelder rettet Bewohner – Feuerwehr im Großeinsatz
Beitrags-Kommentare (0)